Falar no WhatsApp

Renegociação de Dívida Rural para Produtores

Analisamos seu contrato, encaminhamos o pedido de renegociação ao banco dentro do prazo e defendemos seus interesses no processo.

Escritório focado na defesa do produtor rural.

Vanessa de Oliveira Corrêa, OAB/RS 90.747

Em qual dessas situações você está?

Muitas vezes, começa com algo fora do seu controle, como um ano de seca, chuvas intensas, geadas ou a queda dos preços na hora de vender.

Produtor de costas, ao telefone, olhando o campo pela janela do escritório da fazenda.

1. O banco disse não

Você pediu mais prazo para pagar, mas o banco negou e também não liberou novo crédito.

A situação pode ser reavaliada para identificar as medidas cabíveis, incluindo um novo pedido de prorrogação ou, conforme o caso, medidas judiciais.

Falar no WhatsApp
Mão sobre mesa de madeira ao lado de um envelope aberto e documentos com texto ilegível.

2. Chegou a citação judicial

Você recebeu uma citação por meio do oficial de justiça. A dívida virou um processo e o prazo para defesa começou a correr.

É possível avaliar a apresentação de defesa para questionar valores e condições do contrato e, quando cabível, solicitar a suspensão da cobrança.

Falar no WhatsApp
Mão prendendo um clipe em uma notificação sobre a mesa, com calendário desfocado ao fundo.

3. A notificação do cartório

Você recebeu uma notificação com prazo de 15 dias, etapa que pode anteceder a transferência da propriedade ao banco.

O prazo exige atenção. É importante avaliar o contrato, os valores cobrados e as medidas cabíveis antes que o procedimento avance.

Veja como o prazo corre, passo a passo ↓Falar no WhatsApp
Trator e plantadeira parados em uma estrada de terra, com campo arado ao fundo.

4. A safra tem data, mas o crédito não sai

A dívida em aberto pode dificultar a liberação de novo crédito, enquanto o calendário da safra continua avançando.

A legislação prevê hipóteses de prorrogação da dívida rural, conforme os requisitos aplicáveis. O momento de formalizar o pedido é importante.

Falar no WhatsApp
Produtor e a filha conversando de costas na varanda de uma casa de fazenda.

5. A família que foi atrás

Você é cônjuge, filho ou filha de quem assinou o contrato e está buscando uma solução para a dívida.

A conversa pode começar com você. Já os documentos e as decisões serão tratados com quem assinou o contrato.

Falar no WhatsApp
Mão sobre uma pasta grossa de contratos, com calculadora e caneta sobre a mesa.

6. A renegociação piorou a dívida

Você renegociou a dívida, mas o saldo continua crescendo e as condições ficaram difíceis de cumprir.

O contrato renegociado também pode ser analisado para verificar as condições pactuadas e eventuais cobranças indevidas.

Falar no WhatsApp

Se a garantia é a terra, o prazo corre assim

Vale para quem deu a própria terra em garantia, no modelo em que o banco pode retomá-la sem entrar na Justiça. Em situações de hipoteca ou penhor, os procedimentos e prazos são diferentes.

  1. Notificação do cartório

    O banco solicita a notificação, e o cartório de registro de imóveis comunica o produtor. A partir da notificação, começa a contagem do prazo legal aplicável.

  2. Prazo para regularização

    Na hipótese aplicável, o produtor tem 15 dias para pagar os valores exigidos. Nesse período, é importante avaliar as possibilidades de regularização e as medidas jurídicas cabíveis.

  3. Fim do prazo

    Se a dívida não for regularizada, a propriedade pode ser transferida ao banco. Após isso, reverter a transferência pode exigir medidas judiciais mais complexas.

Preciso avaliar meu prazo

Se já recebeu a notificação, diga a data que está nela.

O que acontece quando o seu caso chega até nós

  • Analisamos os contratos e as garantias

    Cédulas de crédito rural, CPR, contratos de custeio e investimento. A análise identifica o que pode ser questionado e quais medidas são possíveis.

  • Solicitamos a renegociação com o banco

    Formalizamos o pedido de prorrogação da dívida ou de renegociação, observando os requisitos e prazos aplicáveis ao crédito rural.

  • Buscamos medidas judiciais, quando necessário

    Se o banco negar o pedido ou a cobrança já estiver em andamento, avaliamos medidas judiciais para contestar valores e buscar a suspensão da cobrança ou a proteção do patrimônio, quando cabíveis.

Os prazos de análise e julgamento variam conforme o caso e o andamento do processo.

Trabalhamos com produtor rural há mais de 10 anos
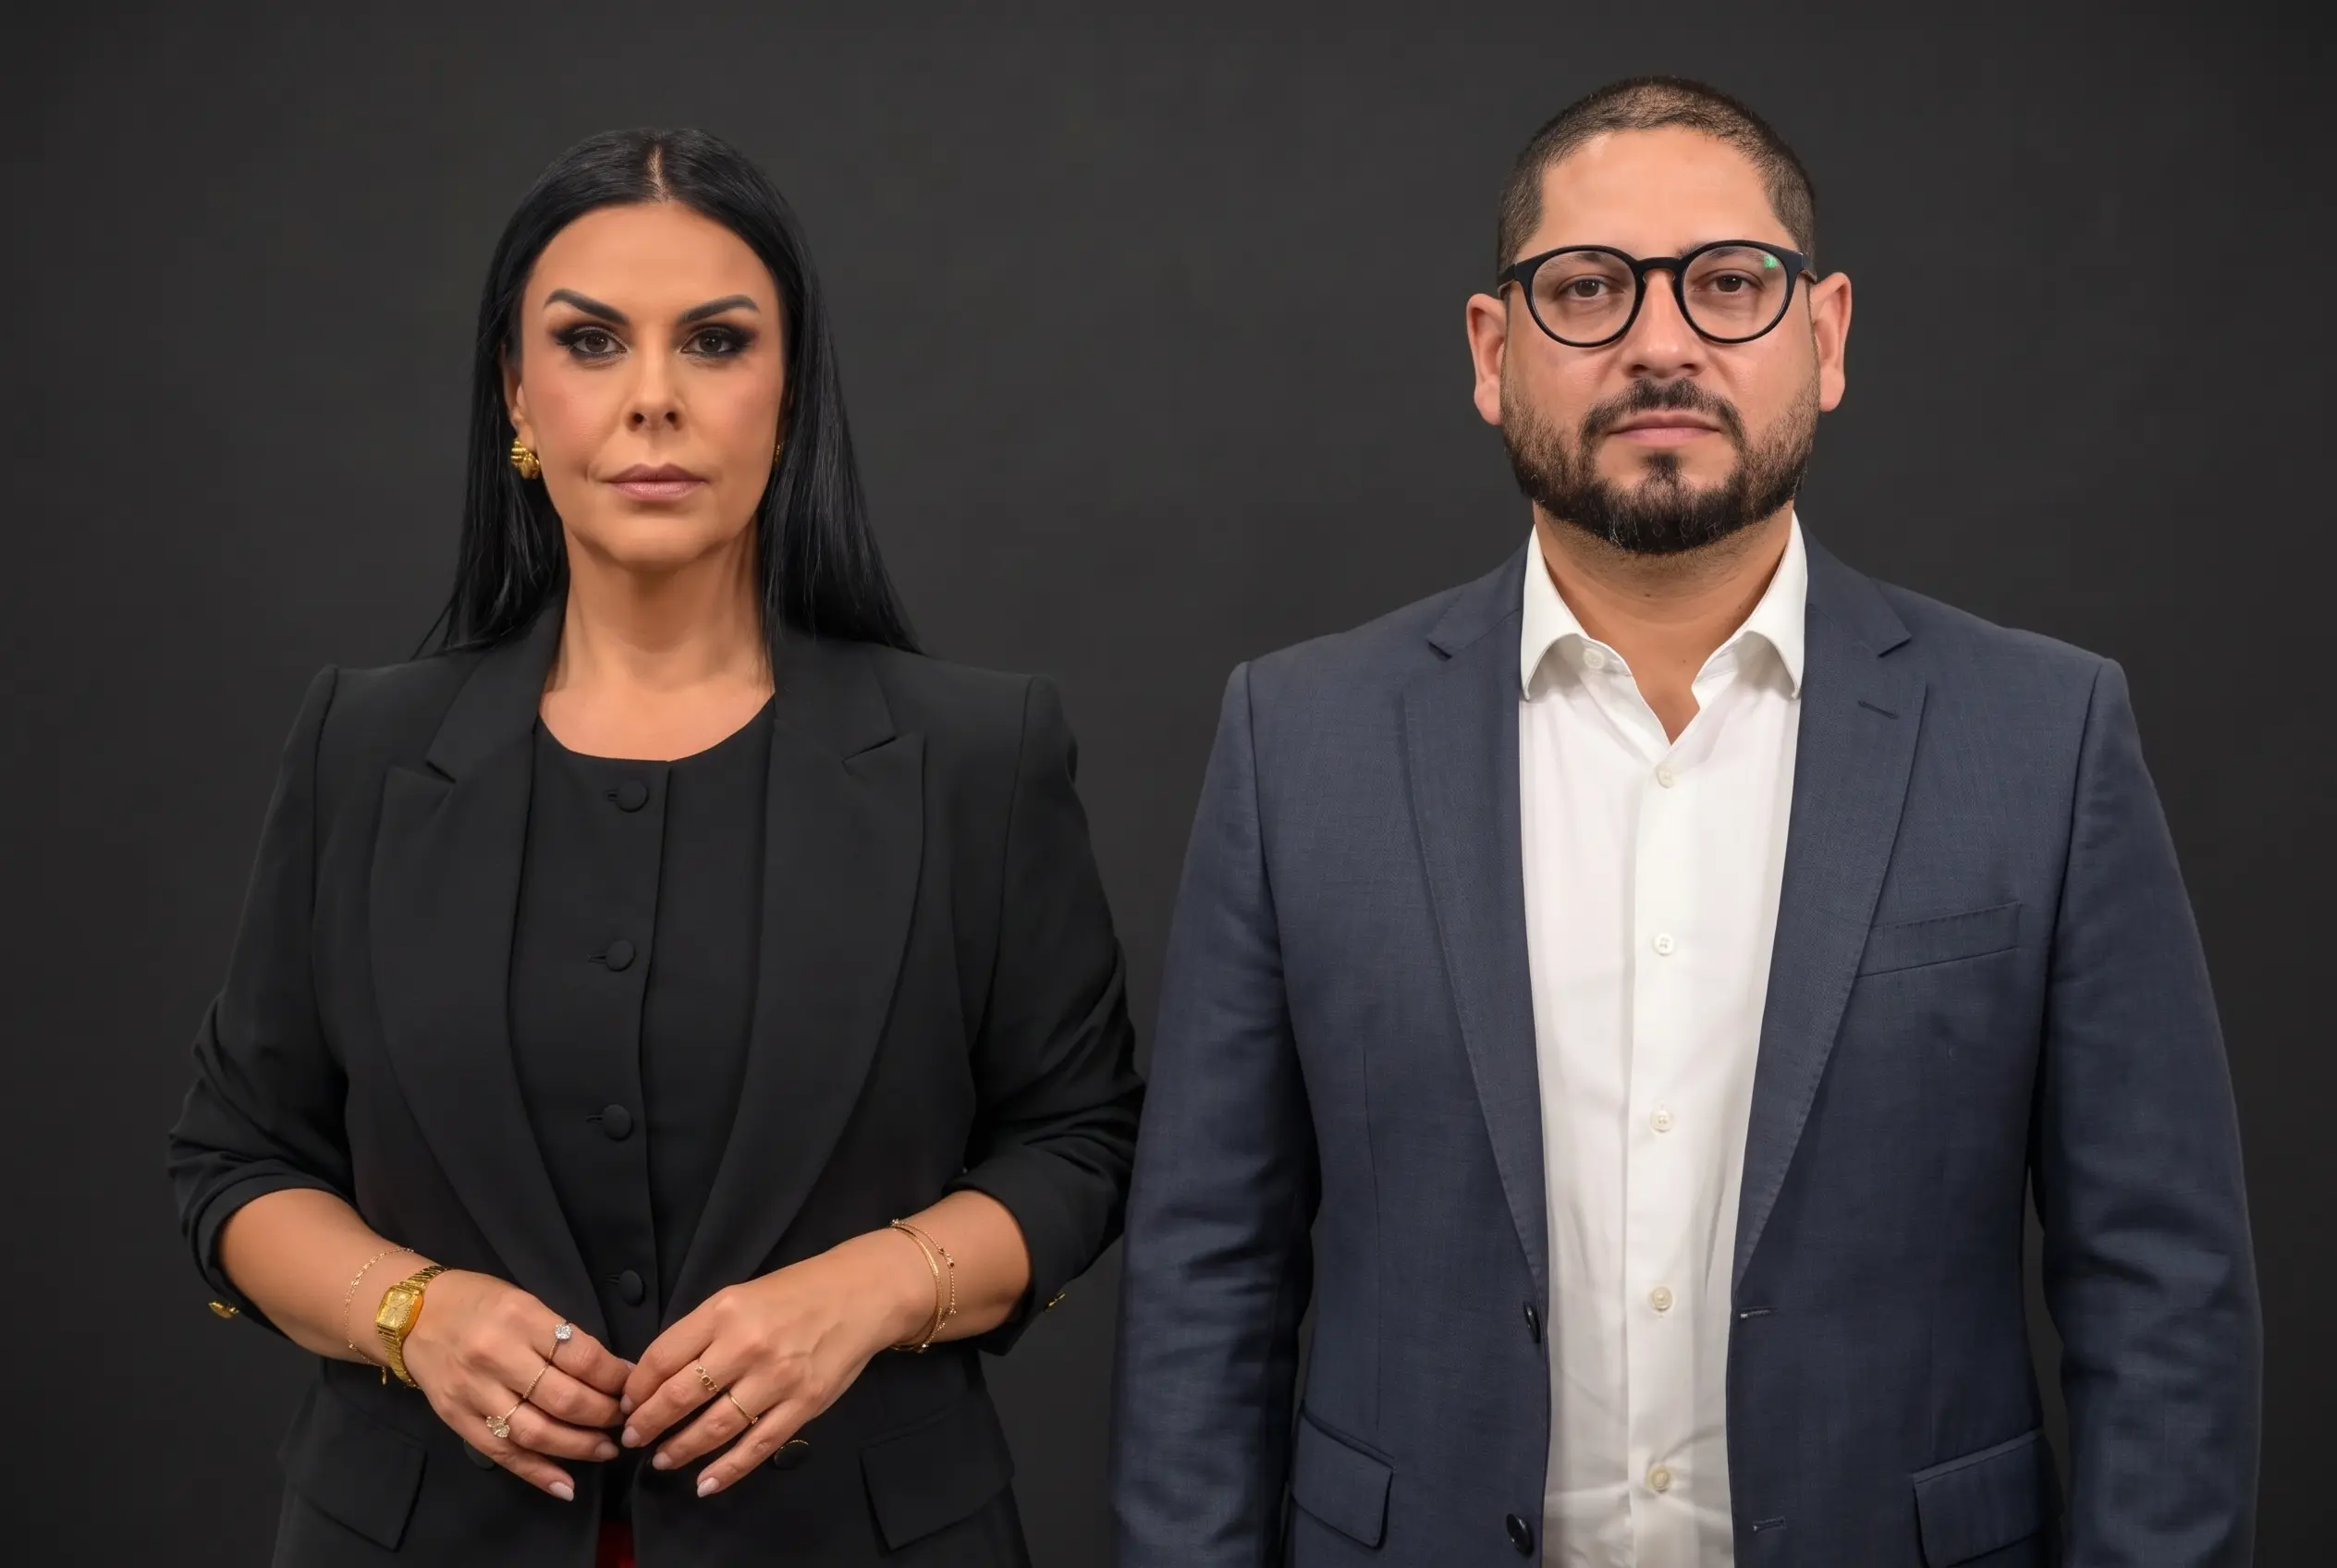
A advogada Vanessa de Oliveira Corrêa e a equipe do escritório, em ambiente de trabalho.

Vanessa de Oliveira Corrêa · OAB/RS 90.747

Vanessa de Oliveira Corrêa atua à frente de uma equipe focada na defesa dos interesses do produtor rural, oferecendo atendimento próximo, estratégico e personalizado para compreender as particularidades de cada caso.

Com atuação em dívidas bancárias rurais, o escritório trabalha na análise de contratos, identificação de garantias, renegociação de débitos e avaliação das possibilidades jurídicas para proteger os direitos e o patrimônio do produtor rural.

O que sustenta este trabalho está escrito no resto da página: os prazos de cada fase, o que cada instrumento faz, e o que dá para discutir em cada situação.
Tire suas dúvidas

O banco negou a prorrogação. Ainda dá para fazer alguma coisa?

Sim. É possível formalizar um novo pedido, com documentos que comprovem a situação da atividade rural. Se houver nova negativa, também pode ser avaliada a via judicial, conforme os requisitos do caso.

Tenho dívida em mais de um banco. Dá para tratar tudo junto?

Sim. É possível analisar as dívidas de diferentes instituições em conjunto para identificar os contratos, as garantias, os prazos e as medidas cabíveis para cada uma.

A partir de qual valor de dívida vocês atendem?

Nosso atendimento é direcionado a produtores rurais de médio e grande porte, com dívidas rurais a partir de R$ 1 milhão. Avaliamos as características de cada caso para identificar as possibilidades jurídicas e os próximos passos.

A minha dívida é com cooperativa de crédito, e não com banco. Muda alguma coisa?

A dívida também pode ser analisada. É necessário verificar o tipo de operação, o contrato e as regras aplicáveis para identificar as possibilidades de renegociação ou defesa.

Preciso parar de pagar para discutir o contrato?

Não necessariamente. A possibilidade de questionar o contrato não depende, por si só, de interromper os pagamentos. A estratégia deve considerar a situação da dívida, as cláusulas contratuais e os riscos envolvidos.

Já fui citado na execução. Ainda dá para discutir a dívida?

Sim. É possível apresentar defesa dentro do prazo processual e questionar valores e cláusulas contratuais. Conforme o caso, também pode ser solicitada a suspensão da cobrança.

Recebi uma notificação do cartório com prazo de 15 dias. O que acontece se ele vencer?

Na alienação fiduciária, o fim do prazo sem a regularização pode levar à transferência da propriedade ao banco. As medidas possíveis dependem da fase do procedimento e do contrato, por isso é importante avaliar a notificação com urgência.

Marcaram leilão da minha propriedade. Dá para suspender?

É possível solicitar a suspensão judicial, inclusive por liminar, quando houver fundamentos para isso. A decisão depende da análise do juiz e das circunstâncias do caso.

Se eu discutir a dívida na Justiça, perco o acesso a crédito?

Pode haver restrições de crédito na instituição em que está. Isso não significa, necessariamente, um bloqueio em todas as instituições financeiras ou uma restrição definitiva.

Por outro lado, não buscar uma solução também tem riscos. Os juros e encargos podem continuar aumentando, e a inadimplência pode gerar restrições tanto no banco credor quanto em outras instituições.

Em quanto tempo eu vejo algum movimento no caso?

O prazo varia conforme a medida necessária e o andamento do processo. Pedidos de liminar podem ser analisados antes do julgamento final, mas não há prazo garantido para uma decisão. Na primeira conversa, avaliamos a situação e os próximos passos possíveis.

Quais informações preciso ter para a primeira conversa?

Se possível, tenha em mãos cinco informações: quais bancos ou cooperativas estão envolvidos, o valor das dívidas, se as parcelas estão vencidas ou a vencer, se já existe processo e se há algum prazo ou leilão marcado.

Preciso ir até o escritório? Vocês conhecem a realidade da minha região?

Não. Atendemos online em todo o Brasil e presencialmente no Rio Grande do Sul, com hora marcada. A análise considera os contratos, as garantias e a situação da cobrança, independentemente do estado em que está a propriedade.

A partir de quando o trabalho começa?

O trabalho começa após a assinatura do contrato de prestação de serviços. Antes disso, a conversa inicial serve para entender a situação e identificar as possibilidades de atuação.

Vamos entender o momento da sua dívida rural

Conte o que está acontecendo e, se houver uma notificação, citação judicial ou data de leilão, informe o prazo. Assim, podemos compreender a situação e avaliar os próximos passos.

Falar no WhatsApp